
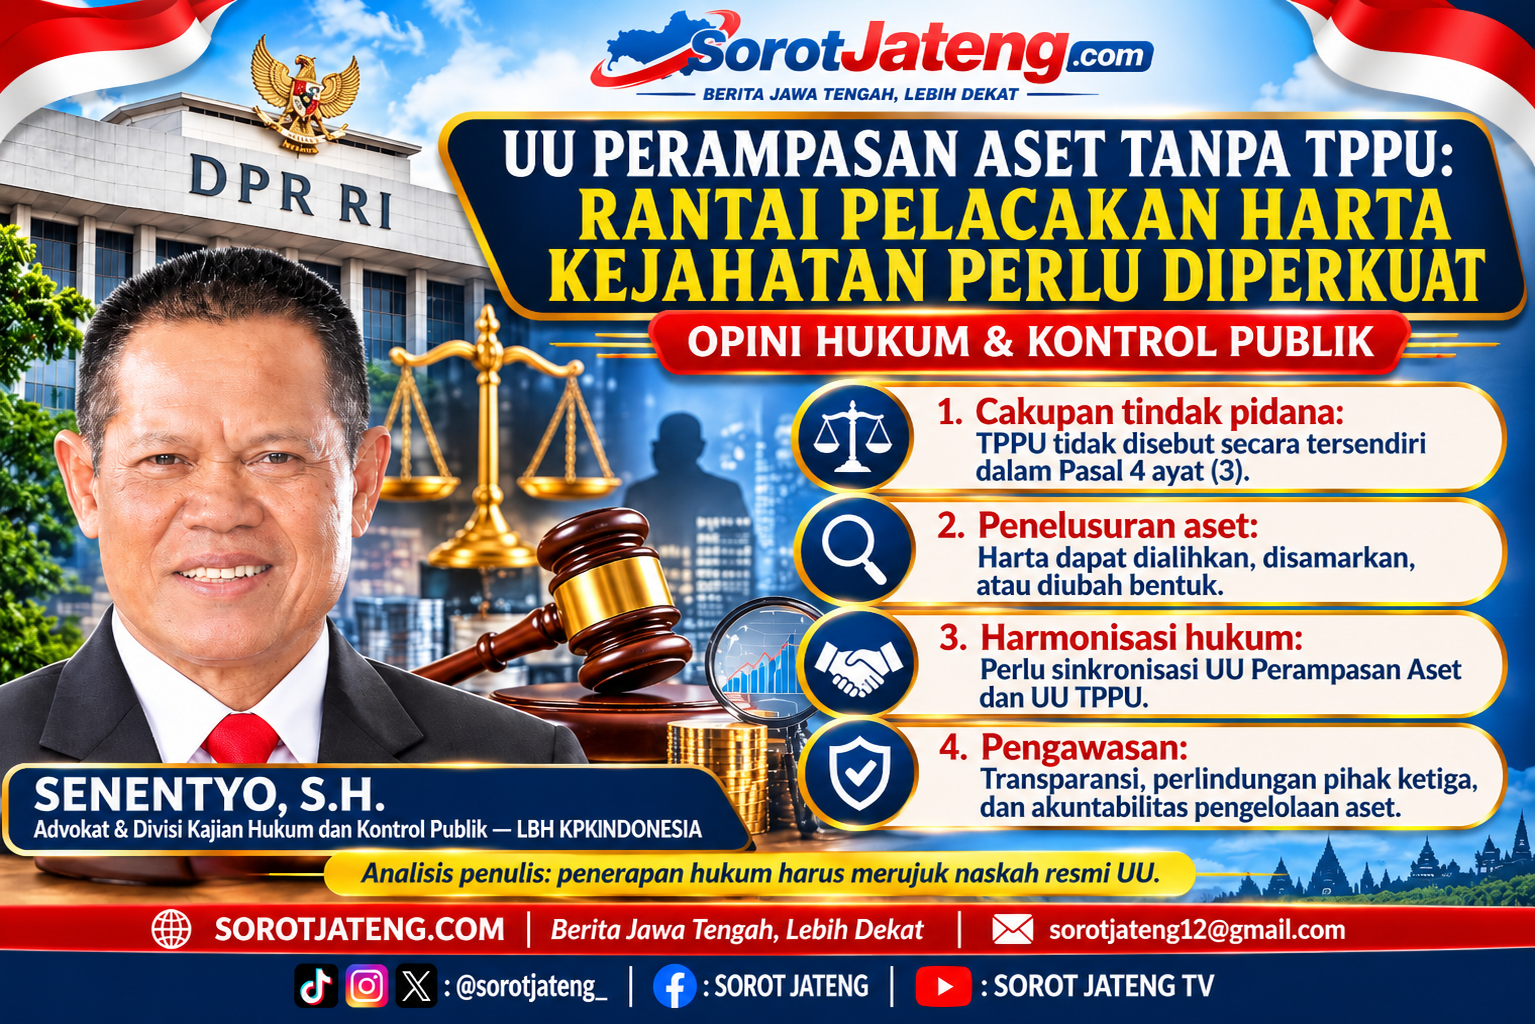
Pencucian uang dinilai menjadi aspek krusial dalam menelusuri aset yang telah dialihkan, disamarkan, atau diubah bentuk. LBH KPKINDONESIA mendorong harmonisasi regulasi agar pemulihan aset tidak berhenti pada harta yang terlihat di permukaan.
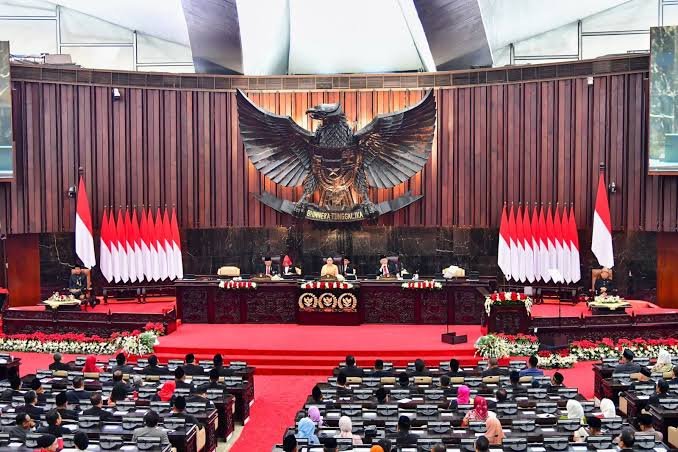
JAWA TENGAH, SOROTJATENG.COM – Pengesahan Undang-Undang tentang Perampasan Aset Terkait Tindak Pidana Korupsi dan Tindak Pidana Lainnya pada 19 November 2026 menjadi langkah penting dalam upaya memperkuat pemulihan aset hasil kejahatan. Namun, regulasi baru tersebut masih menyisakan sejumlah pertanyaan mendasar terkait efektivitas penelusuran aset yang telah disamarkan, dialihkan, atau ditempatkan melalui berbagai transaksi keuangan.
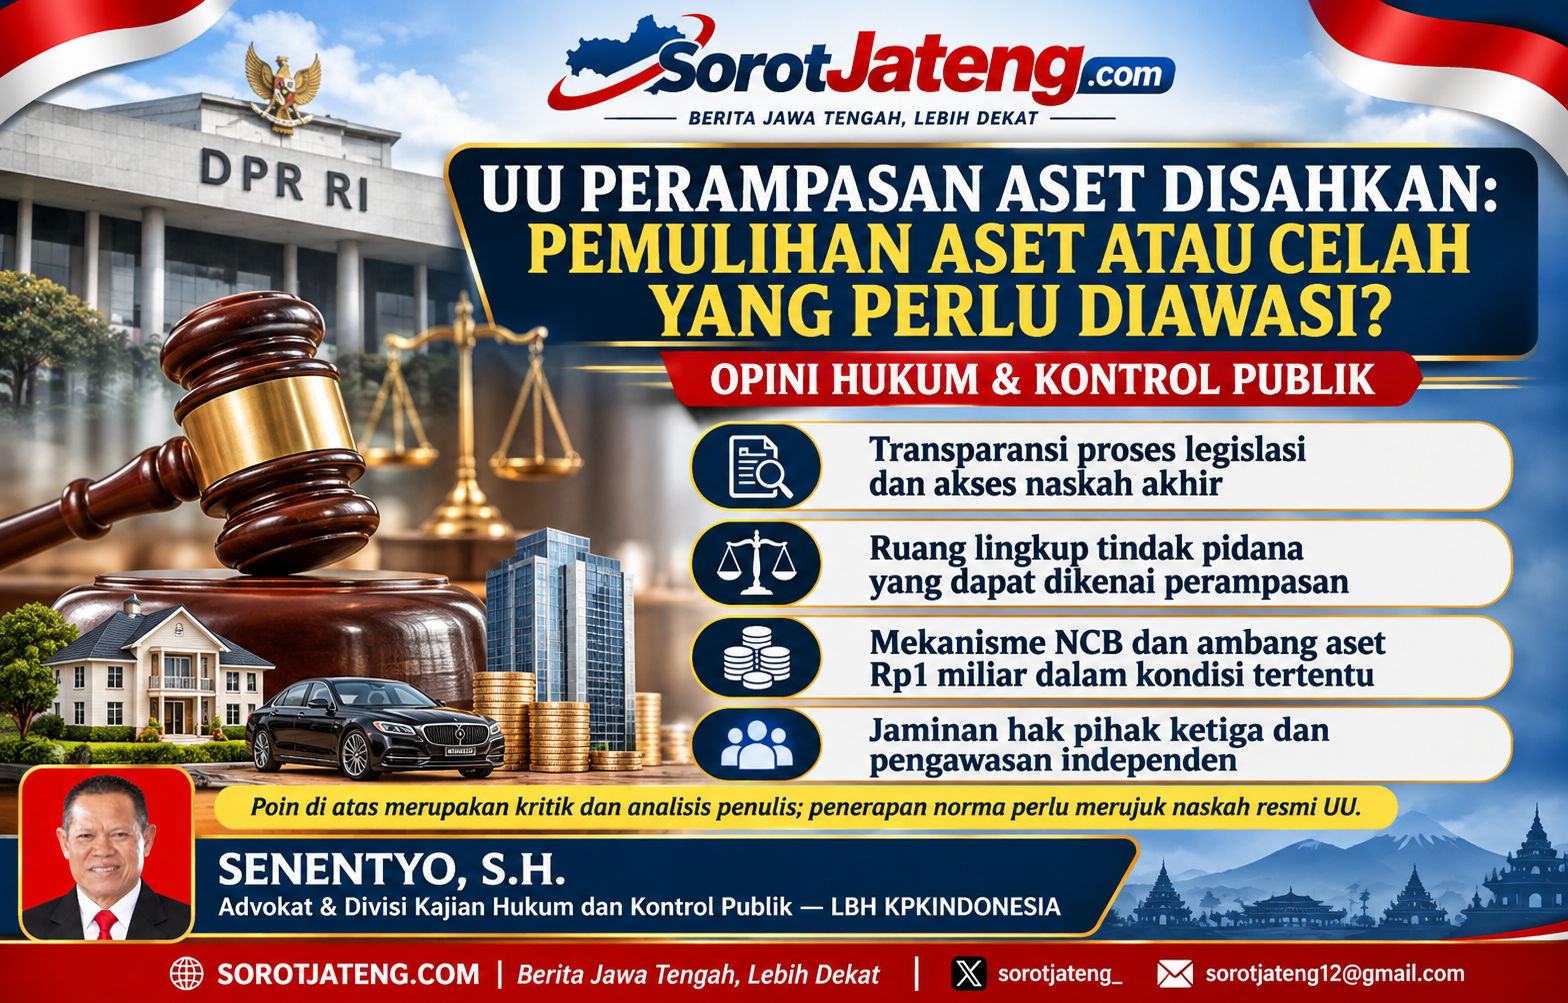
Salah satu aspek yang menjadi sorotan adalah ruang lingkup tindak pidana yang dapat menjadi dasar penerapan mekanisme perampasan aset tanpa putusan pidana terhadap pelaku.
Dalam kajian hukum yang disampaikan Senentyo, S.H., Advokat sekaligus Divisi Kajian Hukum dan Kontrol Publik LBH KPKINDONESIA, tidak tercantumnya tindak pidana pencucian uang (TPPU) secara eksplisit dalam daftar tindak pidana pada Pasal 4 ayat (3) menjadi persoalan yang perlu dikaji lebih lanjut.
Menurutnya, pencucian uang memiliki karakteristik yang berbeda dari tindak pidana asal. Kejahatan tersebut dapat melibatkan proses pemindahan, penyamaran, pengubahan bentuk, hingga pengintegrasian aset ke dalam aktivitas ekonomi yang tampak sah.
“Pemberantasan kejahatan ekonomi tidak cukup hanya dengan menemukan aset yang diperoleh secara langsung dari tindak pidana. Penegak hukum juga harus mampu menelusuri bagaimana aset tersebut dipindahkan, disamarkan, diubah bentuk, dan dikuasai melalui berbagai skema transaksi,” demikian pandangan Senentyo dalam kajian hukumnya.
TPPU dan tantangan penelusuran aset
Dalam praktik kejahatan keuangan, aset hasil tindak pidana dapat mengalami berbagai perubahan bentuk. Uang tunai, misalnya, dapat dialihkan menjadi properti, saham, kendaraan, investasi, rekening atas nama pihak lain, atau bentuk kekayaan lainnya.
Proses tersebut dikenal dalam literatur pencucian uang melalui tahapan penempatan (placement), pelapisan (layering), dan integrasi (integration).
Senentyo menilai, keterhubungan antara regulasi perampasan aset dan rezim pemberantasan TPPU perlu diperkuat agar proses penelusuran tidak hanya berfokus pada aset yang masih berada dalam bentuk awal.
Menurutnya, ketidakjelasan harmonisasi norma dapat memunculkan persoalan interpretasi dalam praktik penegakan hukum, khususnya ketika aset yang hendak dirampas telah mengalami perubahan bentuk atau melibatkan kepemilikan melalui pihak lain.
Meski demikian, penilaian mengenai apakah aset hasil pencucian uang dapat dijangkau oleh UU Perampasan Aset harus dilakukan dengan membaca keseluruhan ketentuan undang-undang, termasuk Pasal 5 yang mengatur aset hasil tindak pidana, aset yang telah dipindahtangankan atau dikonversikan, serta keuntungan ekonomi yang diperoleh dari kekayaan tersebut.
Cakupan tindak pidana menjadi perhatian
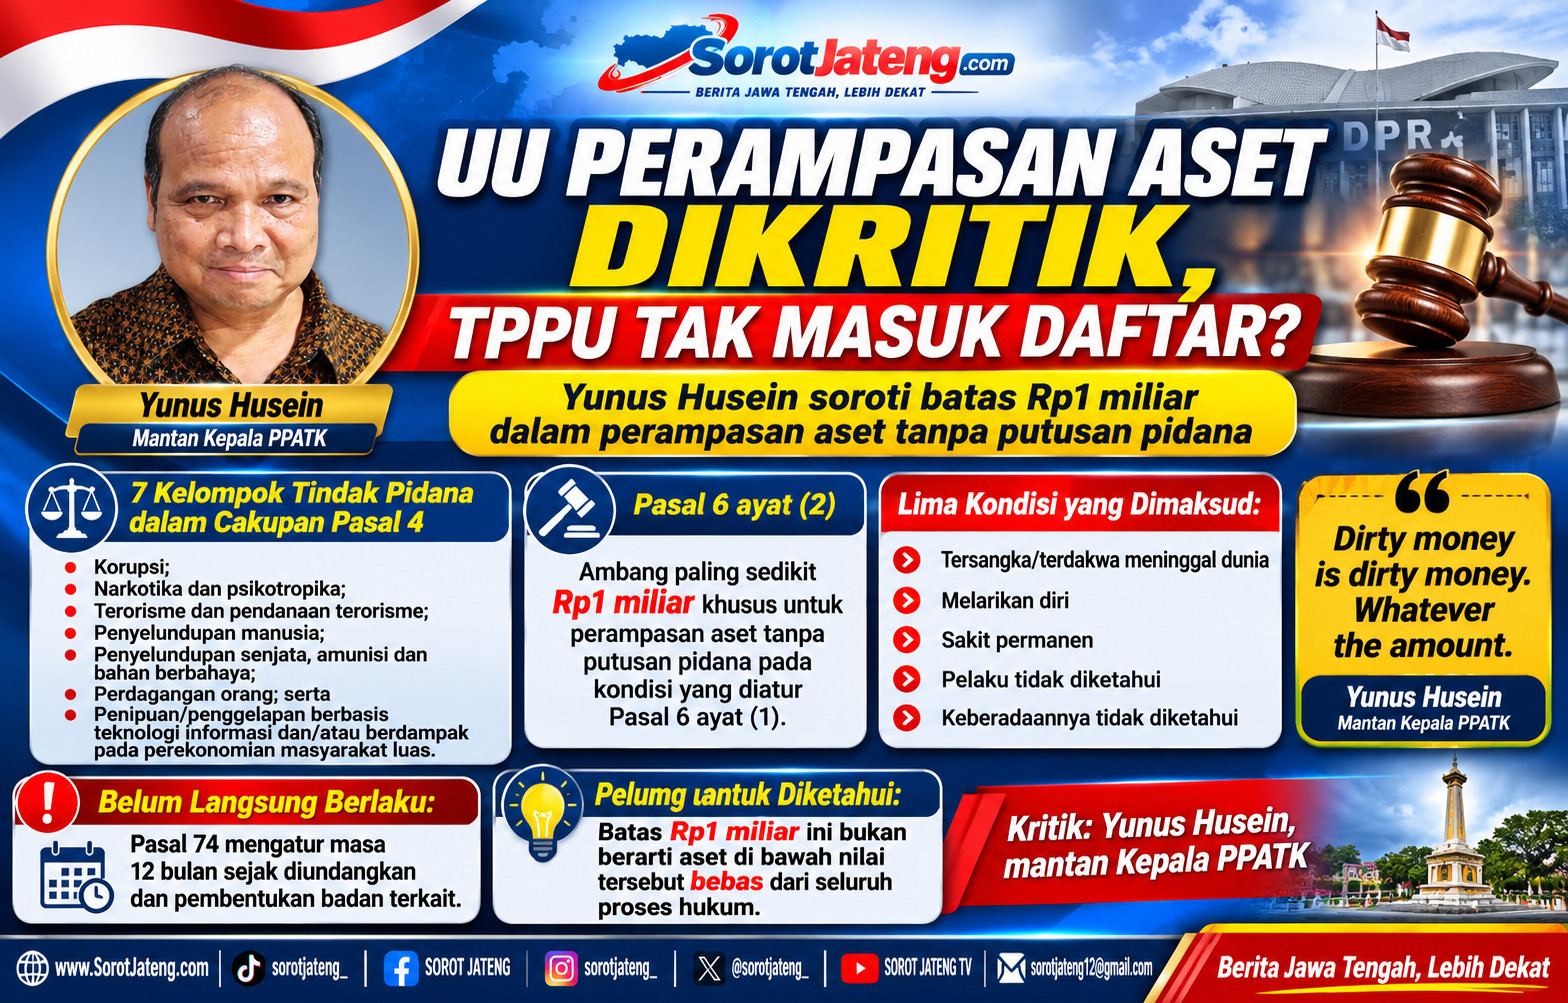
Pasal 4 ayat (3) UU Perampasan Aset mengatur sejumlah tindak pidana lain yang menjadi cakupan perampasan aset, antara lain narkotika dan psikotropika, terorisme dan pendanaan terorisme, penyelundupan manusia, penyelundupan senjata, perdagangan orang, serta penipuan atau penggelapan tertentu yang menggunakan teknologi informasi atau berdampak pada perekonomian masyarakat luas.
Dalam daftar tersebut, TPPU tidak disebutkan secara tersendiri sebagai kategori tindak pidana.
Kondisi ini menjadi salah satu dasar kritik Senentyo yang menilai harmonisasi antara UU Perampasan Aset dengan UU Nomor 8 Tahun 2010 tentang Pencegahan dan Pemberantasan Tindak Pidana Pencucian Uang perlu diperjelas.
Ia berpendapat, integrasi kedua rezim hukum tersebut penting untuk mencegah munculnya celah dalam penelusuran aset yang memiliki keterkaitan dengan kejahatan, khususnya ketika proses pengalihan kekayaan melibatkan transaksi kompleks dan lintas yurisdiksi.
Potensi persoalan dalam pembuktian kepemilikan aset
Tantangan lainnya adalah pembuktian hubungan antara aset dan tindak pidana.
Dalam kasus tertentu, aset dapat tercatat atas nama anggota keluarga, perusahaan, pihak perantara, atau pihak lain yang diduga digunakan untuk menyamarkan kepemilikan sebenarnya.
Senentyo menilai, pengungkapan kepemilikan manfaat atau beneficial ownership menjadi salah satu aspek penting dalam proses penelusuran aset.
“Penegakan hukum harus mampu mengidentifikasi siapa yang sesungguhnya menguasai dan menikmati manfaat ekonomi dari suatu aset. Namun, proses tersebut juga harus menghormati hak pihak ketiga yang memiliki kepentingan sah serta memberikan kesempatan untuk mengajukan keberatan,” ujarnya.
Ia menekankan bahwa persoalan kepemilikan semu dan pengalihan aset tidak dapat diselesaikan hanya melalui satu instrumen hukum. Diperlukan koordinasi antara penyidik, penuntut, lembaga analisis transaksi keuangan, pengadilan, serta otoritas yang berwenang mengelola aset.
Ambang Rp1 miliar dan efektivitas mekanisme NCB
UU Perampasan Aset juga mengatur bahwa perampasan aset tanpa berdasarkan putusan pidana terhadap pelaku tindak pidana dalam kondisi tertentu harus memenuhi kriteria nilai aset paling sedikit Rp1 miliar.
Ketentuan tersebut menjadi perhatian dalam kajian Senentyo karena berpotensi membatasi penerapan mekanisme Non-Conviction Based Asset Forfeiture (NCB) pada aset yang nilainya berada di bawah ambang tersebut.
Ia menilai, evaluasi terhadap ambang nilai aset perlu mempertimbangkan karakteristik tindak pidana, pola pengalihan kekayaan, serta kemungkinan aset dipecah atau ditempatkan dalam beberapa kepemilikan.
Namun, penerapan ambang nilai tersebut tetap perlu dipahami sesuai ketentuan undang-undang dan tidak dapat serta-merta disimpulkan sebagai penghalang bagi seluruh proses penegakan hukum atau mekanisme perampasan aset lainnya.
Harmonisasi regulasi dan optimalisasi peran PPATK
LBH KPKINDONESIA mendorong pemerintah, pembentuk undang-undang, dan lembaga penegak hukum untuk memperkuat harmonisasi antara UU Perampasan Aset, UU TPPU, regulasi tindak pidana korupsi, serta ketentuan lain yang berkaitan dengan penelusuran dan pemulihan aset.
Dalam kajiannya, Senentyo menyampaikan sejumlah rekomendasi:
Pertama, harmonisasi regulasi. Pemerintah perlu memastikan ketentuan perampasan aset dapat diterapkan secara selaras dengan rezim pemberantasan pencucian uang, termasuk terhadap aset yang telah mengalami perubahan bentuk atau pengalihan kepemilikan.
Kedua, optimalisasi peran PPATK. Analisis transaksi keuangan mencurigakan dan informasi terkait aliran dana perlu dimanfaatkan secara maksimal dalam proses penelusuran aset, sesuai ketentuan hukum dan pembuktian yang berlaku.
Ketiga, evaluasi legislasi. Apabila ditemukan ketidakselarasan norma atau kekosongan pengaturan, diperlukan evaluasi melalui mekanisme pembentukan atau perubahan peraturan perundang-undangan yang sah.
Keempat, pengawasan publik. Proses pembentukan dan pelaksanaan kelembagaan pengelola aset harus dikawal agar transparan, profesional, independen, dan tidak tebang pilih.
Pemulihan aset harus menjadi tujuan utama
Senentyo menilai, keberhasilan UU Perampasan Aset tidak semata-mata diukur dari jumlah aset yang disita atau dirampas, tetapi juga dari kemampuan negara mengembalikan kerugian, menjaga nilai aset, melindungi hak masyarakat, dan memastikan hasil penegakan hukum memberikan manfaat nyata.
Menurutnya, integrasi sistem penelusuran aset, pertukaran informasi keuangan, pengawasan kepemilikan manfaat, serta tata kelola pengelolaan aset merupakan elemen penting dalam menghadapi perkembangan kejahatan ekonomi modern.
“Jangan sampai instrumen hukum yang dibentuk untuk memperkuat pemulihan aset justru menghadapi kendala ketika berhadapan dengan praktik pencucian uang yang semakin kompleks. Harmonisasi hukum dan pengawasan harus menjadi prioritas,” tegasnya.
LBH KPKINDONESIA: Perlu evaluasi dan pengawasan berkelanjutan
LBH KPKINDONESIA menyatakan akan terus mendorong kajian hukum, edukasi masyarakat, dan kontrol publik terhadap implementasi UU Perampasan Aset.
Lembaga tersebut memandang pengesahan undang-undang sebagai langkah awal yang harus diikuti dengan pembentukan aturan pelaksanaan, penguatan kelembagaan, koordinasi antarinstansi, serta evaluasi terhadap efektivitas norma yang telah disahkan.
Dalam konteks pemberantasan korupsi, pencucian uang, dan kejahatan ekonomi, upaya pemulihan aset dinilai harus berjalan seiring dengan penegakan hukum yang menjunjung tinggi kepastian hukum, keadilan, proporsionalitas, dan perlindungan hak asasi manusia.
Penulis: Senentyo, S.H.
Advokat & Divisi Kajian Hukum dan Kontrol Publik — LBH KPKINDONESIA
Catatan Redaksi: Artikel ini merupakan opini hukum dan kajian kontrol publik. Analisis mengenai potensi kerentanan, harmonisasi regulasi, dan efektivitas penerapan UU Perampasan Aset merupakan pandangan penulis. Penafsiran terhadap ketentuan hukum harus merujuk pada naskah resmi undang-undang dan peraturan terkait.

Leave a Reply