
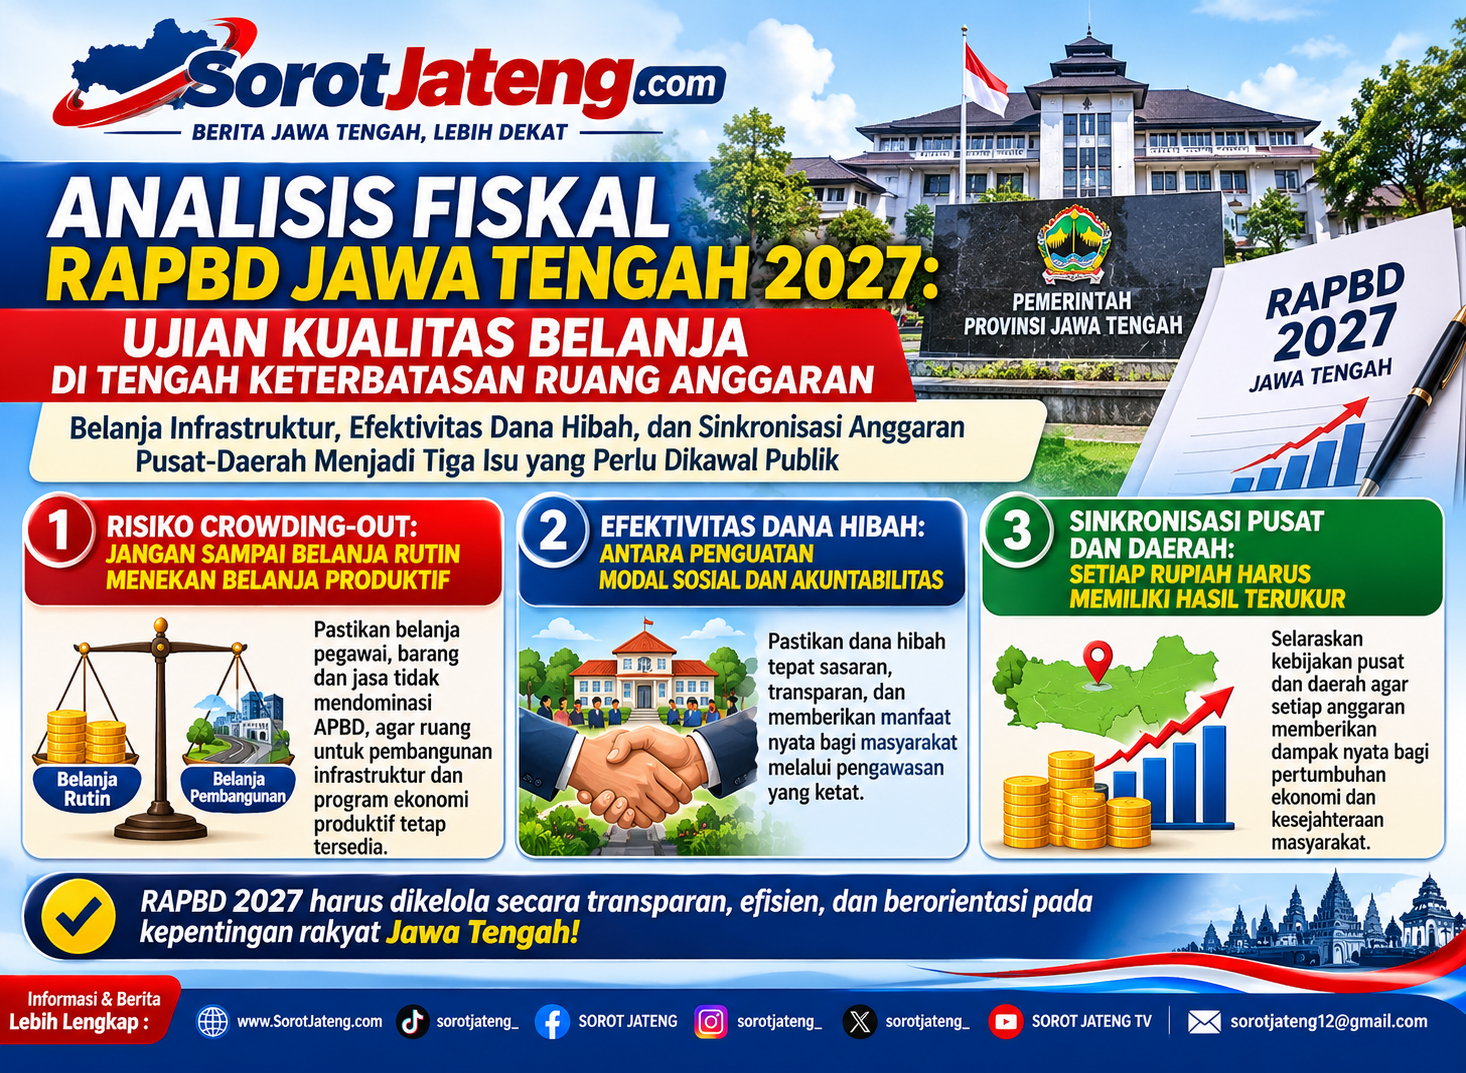
Belanja Infrastruktur, Efektivitas Dana Hibah, dan Sinkronisasi Anggaran Pusat-Daerah Menjadi Tiga Isu yang Perlu Dikawal Publik
SEMARANG, SOROTJATENG.COM – Penyusunan Rancangan Anggaran Pendapatan dan Belanja Daerah (RAPBD) Provinsi Jawa Tengah Tahun Anggaran 2027 bukan sekadar proses administratif untuk menentukan besaran pendapatan dan belanja pemerintah. Lebih dari itu, RAPBD merupakan instrumen kebijakan fiskal yang akan menentukan arah pembangunan, kualitas pelayanan publik, serta kemampuan pemerintah daerah dalam mendorong pertumbuhan ekonomi dan mengurangi kesenjangan sosial.
Di tengah keterbatasan ruang fiskal dan meningkatnya kebutuhan pembangunan, tantangan utama Pemerintah Provinsi Jawa Tengah bukan hanya bagaimana memperoleh pendapatan yang memadai, melainkan juga bagaimana memastikan setiap rupiah anggaran memberikan manfaat nyata bagi masyarakat.
Berdasarkan proyeksi kapasitas APBD sekitar Rp23,7 triliun yang menjadi bahan analisis dalam pembahasan anggaran 2027, pemerintah daerah menghadapi kebutuhan untuk menentukan prioritas secara cermat. Terlebih, terdapat kewajiban belanja pemerintahan, kebutuhan infrastruktur, program sosial, serta pembiayaan berbagai agenda strategis daerah.
Dalam perspektif analisis fiskal publik, setidaknya terdapat tiga persoalan penting yang patut menjadi perhatian pemerintah, DPRD, akademisi, masyarakat sipil, dan media massa.
RISIKO CROWDING-OUT: JANGAN SAMPAI BELANJA RUTIN MENEKAN BELANJA PRODUKTIF
Salah satu tantangan dalam penyusunan RAPBD 2027 adalah menjaga keseimbangan antara belanja operasional dan belanja yang menghasilkan manfaat ekonomi jangka panjang.
Belanja pegawai, barang dan jasa, hibah, bantuan sosial, serta berbagai kebutuhan rutin pemerintahan memang memiliki fungsi penting. Namun, apabila komposisinya terlalu besar dan tidak dikelola secara efisien, ruang fiskal untuk membiayai pembangunan infrastruktur dan program ekonomi produktif dapat semakin terbatas.
Kondisi tersebut berkaitan dengan risiko crowding-out, yaitu keadaan ketika besarnya kebutuhan belanja tertentu mempersempit ruang pembiayaan bagi kebutuhan lainnya yang juga strategis.
Dampaknya dapat dirasakan pada program peningkatan kualitas jalan provinsi, pembangunan infrastruktur pengendali banjir, irigasi pertanian, fasilitas pendidikan, kesehatan, dan konektivitas antardaerah.
Padahal, belanja infrastruktur yang tepat sasaran dapat menciptakan efek pengganda ekonomi (multiplier effect). Pembangunan jalan, misalnya, tidak hanya menghasilkan infrastruktur fisik, tetapi juga dapat memperlancar distribusi barang, menekan biaya logistik, membuka akses wisata, serta meningkatkan aktivitas ekonomi masyarakat.
Karena itu, Pemprov Jawa Tengah perlu memastikan bahwa belanja rutin dilaksanakan secara efisien dan tidak mengorbankan program pembangunan yang memiliki dampak langsung terhadap produktivitas masyarakat.
Pertanyaan publik yang perlu dijawab: Seberapa besar anggaran yang benar-benar dialokasikan untuk pembangunan produktif, dan seberapa terukur manfaatnya bagi masyarakat di 35 kabupaten/kota?
EFEKTIVITAS DANA HIBAH: ANTARA PENGUATAN MODAL SOSIAL DAN AKUNTABILITAS
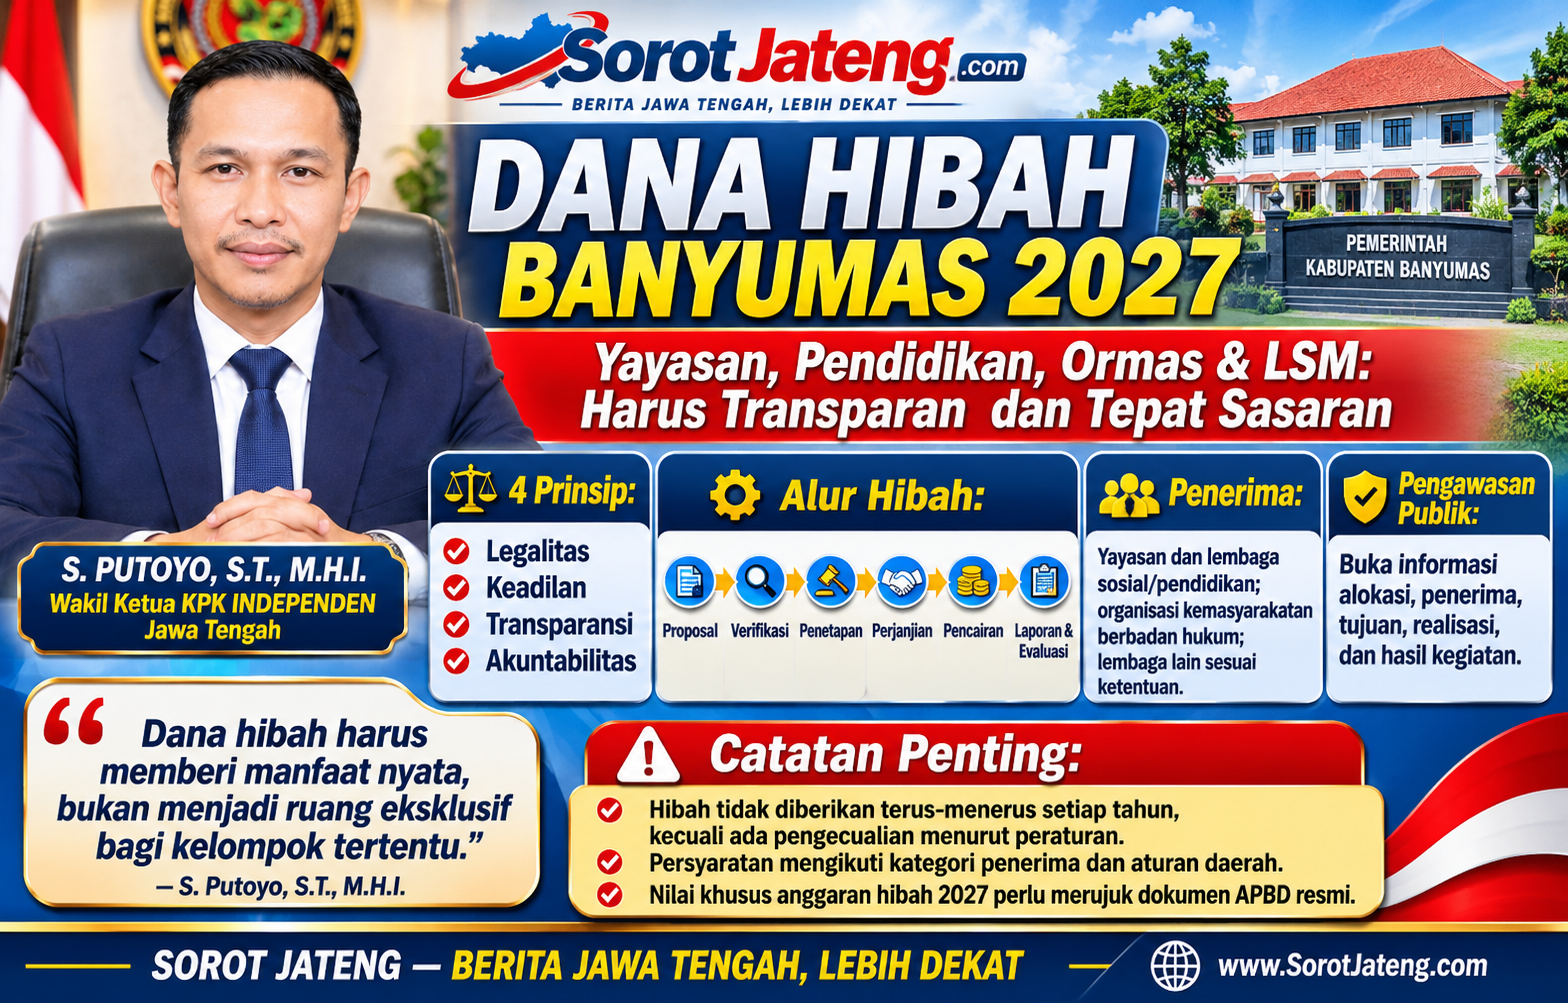
Dana hibah kepada yayasan pendidikan, lembaga keagamaan, organisasi kemasyarakatan (ormas), lembaga swadaya masyarakat (LSM), dan lembaga sosial lainnya merupakan salah satu instrumen pemerintah daerah dalam mendukung partisipasi masyarakat.
Keberadaan hibah dapat memberikan manfaat apabila disalurkan berdasarkan kebutuhan yang jelas, penerima yang memenuhi persyaratan, serta program yang memberikan dampak positif.
Namun, besarnya alokasi dana hibah harus diikuti sistem pengawasan yang memadai. Tanpa verifikasi dan evaluasi yang kuat, belanja hibah berisiko tidak menghasilkan manfaat optimal, bahkan dapat membuka peluang penyimpangan administrasi maupun penyalahgunaan anggaran.
Dalam perspektif ekonomi pembangunan, hibah tidak otomatis dapat dikategorikan sebagai belanja yang tidak produktif. Bantuan kepada lembaga pendidikan, sosial, dan pemberdayaan masyarakat juga dapat menghasilkan manfaat jangka panjang apabila diarahkan pada peningkatan kapasitas manusia dan penguatan ekonomi masyarakat.
Persoalannya terletak pada kualitas program, ketepatan penerima, dan hasil yang dapat dibuktikan.
Oleh sebab itu, pengawasan hibah RAPBD 2027 perlu diarahkan pada beberapa aspek:
- Keterbukaan daftar penerima dan besaran bantuan sesuai ketentuan keterbukaan informasi.
- Kejelasan dasar hukum dan proses penetapan penerima.
- Verifikasi legalitas serta aktivitas nyata lembaga.
- Kesesuaian penggunaan dana dengan proposal dan peruntukan hibah.
- Laporan pertanggungjawaban yang didukung bukti pelaksanaan dan hasil kegiatan.
- Evaluasi manfaat program bagi masyarakat.
Pemanfaatan sistem informasi perencanaan, penganggaran, dan pelaporan keuangan daerah juga perlu diperkuat agar informasi anggaran dapat ditelusuri dan diawasi secara lebih efektif.
Dana hibah tidak cukup dinilai dari berapa banyak lembaga yang menerima bantuan. Ukuran keberhasilannya adalah seberapa besar manfaat yang benar-benar dihasilkan bagi masyarakat.
SINKRONISASI PUSAT DAN DAERAH: SETIAP RUPIAH HARUS MEMILIKI HASIL TERUKUR
Persoalan berikutnya adalah kemampuan pemerintah daerah menyesuaikan perencanaan anggaran dengan kebijakan fiskal nasional, terutama terkait perubahan kebijakan Transfer ke Daerah (TKD).
Penyesuaian transfer dari pemerintah pusat dapat memengaruhi kapasitas pendanaan program pembangunan daerah. Karena itu, penyusunan RAPBD 2027 tidak seharusnya hanya mengulang pola penganggaran tahun sebelumnya tanpa mengevaluasi kebutuhan dan capaian program.
Pemprov Jawa Tengah perlu memperkuat sinkronisasi antara prioritas pembangunan nasional, Rencana Kerja Pemerintah Daerah (RKPD), kemampuan pendapatan daerah, serta kebutuhan riil masyarakat.
Setiap program harus memiliki indikator kinerja yang jelas, target yang realistis, dan mekanisme evaluasi yang dapat dipertanggungjawabkan.
Penggunaan anggaran juga perlu diarahkan pada persoalan mendasar yang masih dihadapi masyarakat, antara lain:
- Pengurangan angka kemiskinan dan peningkatan kesejahteraan keluarga.
- Perluasan kesempatan kerja dan penurunan pengangguran terbuka.
- Peningkatan kualitas pendidikan dan pelayanan kesehatan.
- Penguatan UMKM, pertanian, dan ekonomi desa.
- Pemerataan pembangunan infrastruktur antarkabupaten dan kota.
- Peningkatan kualitas pelayanan publik serta efektivitas birokrasi.
Dengan demikian, keberhasilan APBD tidak semata-mata diukur dari tingginya tingkat penyerapan anggaran, tetapi juga dari perubahan kondisi sosial dan ekonomi masyarakat setelah program dilaksanakan.
TRANSPARANSI ANGGARAN: PUBLIK BERHAK TAHU KE MANA UANG DAERAH DIGUNAKAN
RAPBD merupakan dokumen kebijakan publik yang harus dapat dipahami dan diawasi masyarakat.
Pemerintah Provinsi Jawa Tengah bersama DPRD perlu memastikan informasi mengenai perencanaan, pembahasan, penetapan, dan realisasi anggaran dapat diakses sesuai ketentuan peraturan perundang-undangan.
Beberapa informasi penting yang perlu menjadi perhatian publik meliputi:
- Proyeksi pendapatan dan sumber pembiayaan daerah.
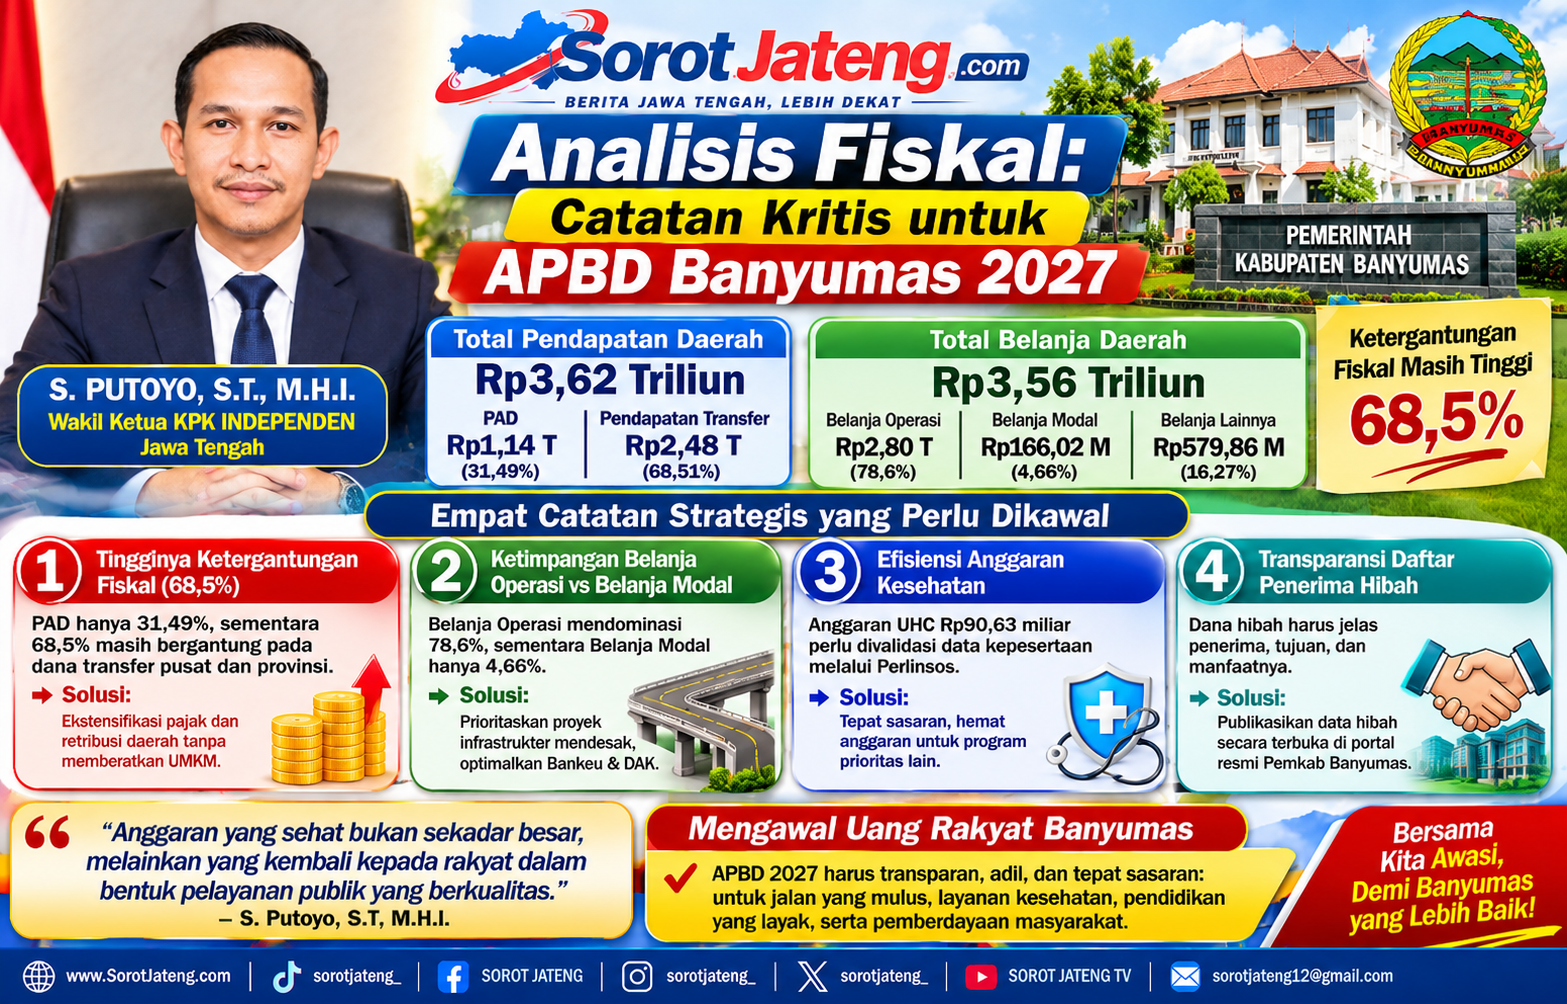
- Komposisi belanja operasi, belanja modal, dan belanja lainnya.
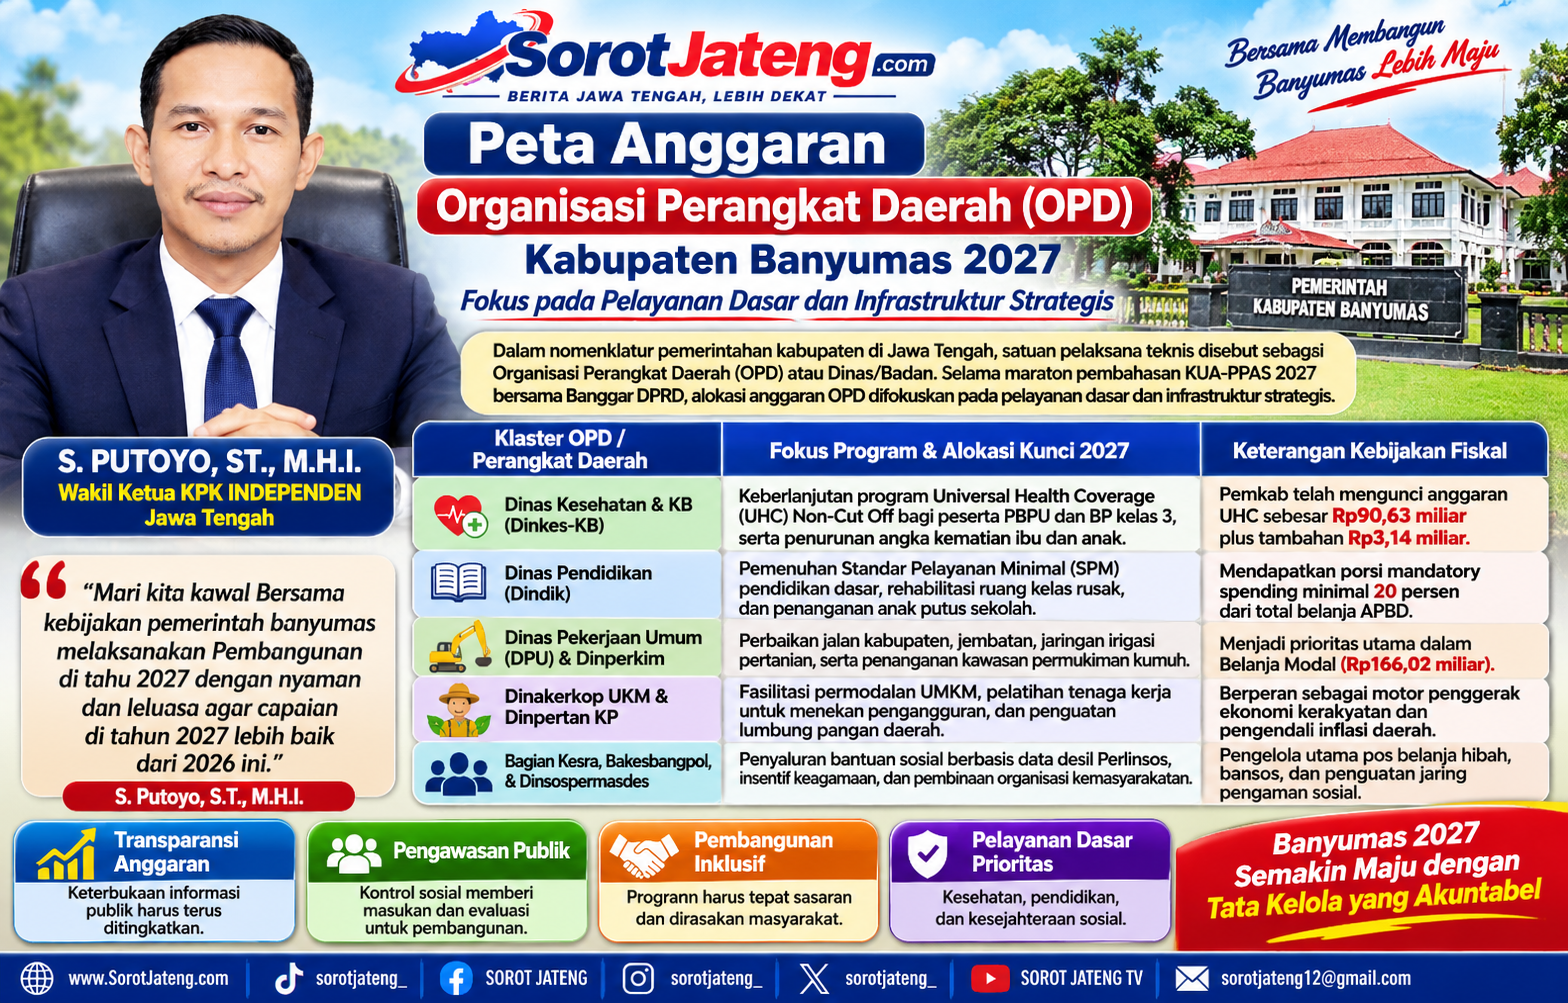
- Alokasi anggaran masing-masing organisasi perangkat daerah (OPD).
- Daftar program prioritas beserta target kinerjanya.
- Rincian belanja hibah dan bantuan sosial.
- Realisasi anggaran dan hasil evaluasi pelaksanaan program.
Keterbukaan informasi tersebut akan memperkuat pengawasan masyarakat sekaligus membantu mencegah pemborosan, konflik kepentingan, dan potensi penyimpangan keuangan daerah.
Media massa juga memiliki tanggung jawab untuk menyampaikan informasi anggaran secara berimbang, berbasis dokumen, dan tidak membangun tuduhan tanpa bukti.
TIGA INDIKATOR UNTUK MENILAI KUALITAS RAPBD 2027
Untuk memastikan anggaran benar-benar berpihak kepada masyarakat, terdapat tiga indikator utama yang perlu dikawal bersama.
Pertama, efisiensi anggaran. Apakah belanja pemerintah telah disusun berdasarkan kebutuhan prioritas dan menghindari pengeluaran yang tidak memberikan manfaat sebanding?
Kedua, efektivitas program. Apakah anggaran yang dialokasikan benar-benar menghasilkan peningkatan pelayanan publik, pembangunan infrastruktur, dan pemberdayaan ekonomi?
Ketiga, akuntabilitas. Apakah seluruh proses perencanaan, pelaksanaan, dan pertanggungjawaban anggaran dapat diperiksa serta dipertanggungjawabkan secara terbuka?
Ketiga indikator tersebut harus menjadi dasar evaluasi, bukan sekadar formalitas dalam penyusunan dokumen anggaran.
PENUTUP: APBD HARUS MENJADI INSTRUMEN KESEJAHTERAAN, BUKAN SEKADAR BELANJA PEMERINTAH
Pembahasan RAPBD Jawa Tengah 2027 merupakan momentum penting untuk menguji kualitas tata kelola keuangan daerah.
Keterbatasan kapasitas fiskal seharusnya mendorong pemerintah untuk semakin selektif, inovatif, dan bertanggung jawab dalam menentukan prioritas belanja. Efisiensi bukan berarti mengurangi hak masyarakat atas pelayanan publik, melainkan memastikan anggaran digunakan secara tepat, efektif, dan memberikan hasil yang dapat diukur.
Pemerintah daerah dan DPRD memiliki tanggung jawab memastikan bahwa belanja pegawai, belanja infrastruktur, program pemberdayaan, hibah, dan bantuan sosial ditempatkan secara proporsional berdasarkan kebutuhan serta ketentuan hukum.
Masyarakat pun perlu mengambil bagian dalam mengawasi penggunaan anggaran, mulai dari proses perencanaan hingga evaluasi hasil pembangunan.
Pada akhirnya, keberhasilan RAPBD Jawa Tengah 2027 tidak ditentukan oleh seberapa besar anggaran yang dibelanjakan, melainkan oleh seberapa besar perubahan positif yang dirasakan masyarakat.
Setiap rupiah yang berasal dari pajak, retribusi, dan sumber pendapatan daerah lainnya merupakan amanah publik. Karena itu, setiap rupiah harus memiliki tujuan, manfaat, dan pertanggungjawaban yang jelas.
PUBLIKASI DAN EDUKASI PUBLIK
SOROT JATENG – BERITA JAWA TENGAH, LEBIH DEKAT
Penulis: Redaksi Sorot Jateng
Kategori: Analisis Kebijakan Publik dan Keuangan Daerah

Leave a Reply