
Pengetatan Persyaratan, Transparansi Penerima, dan Akuntabilitas LPJ Menjadi Kunci Mencegah Penyimpangan Anggaran Daerah
SEMARANG, SOROTJATENG.COM – Belanja hibah dalam Anggaran Pendapatan dan Belanja Daerah (APBD) Provinsi Jawa Tengah Tahun Anggaran 2027 diperkirakan kembali menjadi salah satu pos anggaran yang mendapat perhatian besar dari masyarakat. Penyaluran dana kepada yayasan pendidikan, lembaga keagamaan, organisasi kemasyarakatan (ormas), lembaga swadaya masyarakat (LSM), dan badan atau lembaga sosial lainnya membutuhkan tata kelola yang transparan, tepat sasaran, serta dapat dipertanggungjawabkan.
Di satu sisi, dana hibah merupakan instrumen penting pemerintah daerah untuk mendukung kegiatan sosial, pendidikan, keagamaan, pemberdayaan masyarakat, dan penguatan partisipasi publik. Namun, di sisi lain, pengelolaannya memiliki risiko penyimpangan apabila proses pengajuan, verifikasi, penetapan penerima, pencairan, hingga pertanggungjawaban tidak dilaksanakan secara cermat.
Dalam konteks tersebut, perhatian terhadap mekanisme penyaluran hibah APBD 2027 menjadi penting. Pemerintah daerah dituntut memastikan bahwa setiap bantuan diberikan berdasarkan kebutuhan yang jelas, memenuhi ketentuan hukum, serta menghasilkan manfaat yang dapat dirasakan masyarakat.
PERINGATAN PENGETATAN PENGELOLAAN HIBAH
Dalam informasi yang menjadi bahan pemberitaan ini, Sekretaris Daerah Provinsi Jawa Tengah, Sumarno, disebut mengingatkan jajaran pemerintah daerah agar memperketat mekanisme penyaluran hibah dalam pembahasan anggaran 2027.
Pesan tersebut relevan dengan prinsip pengelolaan keuangan daerah: hibah tidak boleh diperlakukan sebagai pembagian dana tanpa ukuran kinerja dan pertanggungjawaban. Setiap usulan harus melalui proses evaluasi, verifikasi, dan penilaian kelayakan sesuai ketentuan.
Pengetatan pengawasan juga diperlukan untuk mencegah konflik kepentingan, penerima fiktif, penggunaan dana di luar peruntukan, laporan pertanggungjawaban yang tidak sesuai kondisi sebenarnya, maupun praktik pemberian bantuan yang tidak didasarkan pada kebutuhan objektif.
Karena itu, pengawasan tidak cukup hanya dilakukan setelah dana dicairkan. Pemeriksaan perlu dimulai sejak tahap perencanaan dan pengajuan proposal.
DATA HIBAH 2026 MENJADI PEMBANDING, BUKAN ALOKASI 2027
Sebelum dokumen APBD dan DPA Tahun Anggaran 2027 ditetapkan, data anggaran tahun sebelumnya dapat digunakan sebagai bahan evaluasi untuk memahami skala dan pola penyaluran hibah.
Berdasarkan angka yang tercantum dalam bahan data pemberitaan, terdapat dua kelompok alokasi yang perlu mendapat perhatian:
1. Hibah Keagamaan dan Yayasan Pendidikan atau Sosial
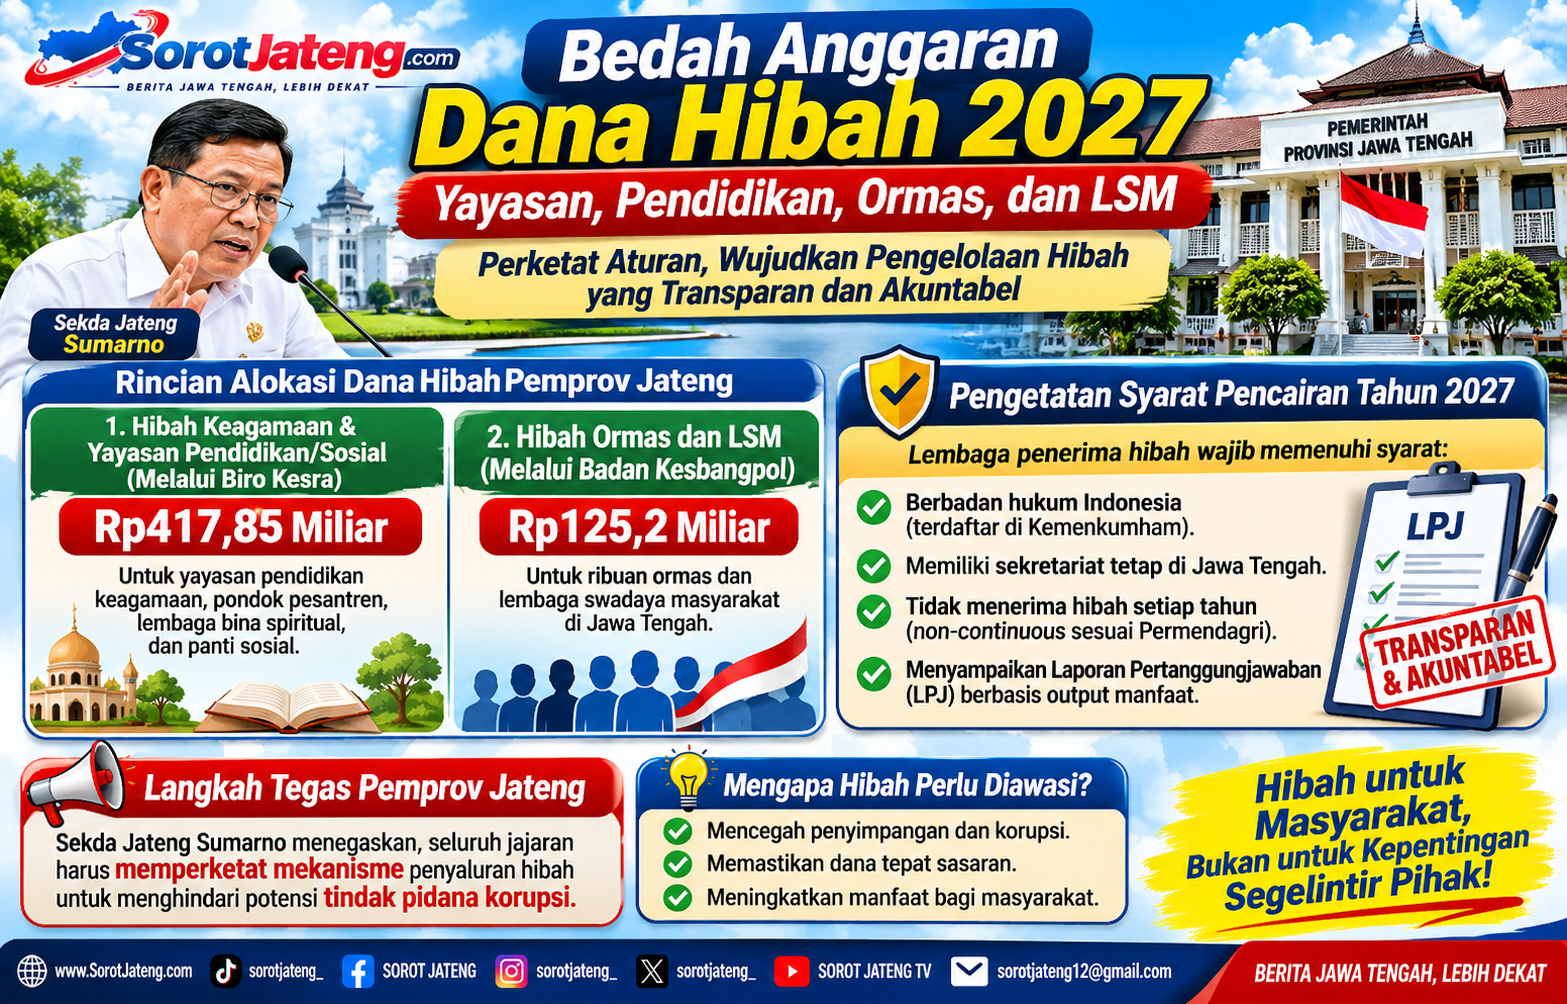
Data yang disampaikan dalam bahan artikel menyebutkan alokasi belanja hibah uang kepada badan dan lembaga nirlaba yang bersifat sosial kemasyarakatan melalui perangkat daerah yang menangani kesejahteraan rakyat pada tahun anggaran 2026 mencapai sekitar Rp417,85 miliar.
Kelompok penerima yang menjadi sasaran program hibah dapat mencakup yayasan pendidikan keagamaan, pondok pesantren, lembaga sosial, panti asuhan, dan lembaga kemasyarakatan lainnya sesuai kriteria serta ketentuan yang berlaku.
Besarnya nilai tersebut menunjukkan bahwa pengelolaan hibah sosial dan keagamaan membutuhkan sistem verifikasi yang kuat. Pemerintah perlu memastikan identitas lembaga, keberadaan kegiatan, kelayakan usulan, serta kesesuaian antara kebutuhan penerima dan tujuan pemberian bantuan.
2. Hibah Organisasi Kemasyarakatan dan LSM
Dalam bahan data yang sama, alokasi hibah untuk organisasi kemasyarakatan dan lembaga swadaya masyarakat melalui perangkat daerah yang membidangi kesatuan bangsa dan politik disebut berada pada kisaran Rp125,2 miliar pada periode anggaran sebelumnya.
Angka tersebut harus dibaca sebagai informasi pembanding yang masih memerlukan pencocokan dengan dokumen DPA resmi, bukan sebagai pagu yang otomatis berlaku untuk tahun 2027.
Keberadaan organisasi dalam daftar administrasi pemerintah tidak dengan sendirinya menjamin bahwa organisasi tersebut layak menerima hibah. Penilaian tetap harus memperhatikan persyaratan hukum, aktivitas organisasi, tujuan program, kemampuan melaksanakan kegiatan, dan manfaat yang akan dihasilkan.
Catatan redaksi: Kedua angka tersebut merupakan data historis yang disampaikan dalam bahan pemberitaan. Sebelum dipublikasikan sebagai angka resmi, redaksi perlu mencocokkannya dengan DPA 2026 masing-masing perangkat daerah, termasuk nomenklatur rekening belanja, klasifikasi penerima, dan rincian pagunya.
SIAPA YANG BERHAK MENERIMA DANA HIBAH?
Pemberian hibah pemerintah daerah tidak dapat dilakukan hanya berdasarkan kedekatan, rekomendasi informal, atau permohonan sepihak.
Ketentuan mengenai hibah daerah mengacu antara lain pada Peraturan Pemerintah Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah dan Peraturan Menteri Dalam Negeri Nomor 77 Tahun 2020 tentang Pedoman Teknis Pengelolaan Keuangan Daerah, beserta ketentuan perubahan dan aturan pelaksana yang berlaku.
Persyaratan penerima berbeda menurut bentuk badan, jenis hibah, dan ketentuan program. Oleh karena itu, persyaratan tidak boleh disamaratakan tanpa memeriksa dasar hukum yang mengaturnya.
Secara umum, sejumlah aspek yang perlu diverifikasi meliputi:
- Legalitas kelembagaan: identitas dan status hukum calon penerima harus sesuai dengan kategori penerima yang diperbolehkan oleh peraturan.
- Keberadaan organisasi: alamat sekretariat dan aktivitas lembaga harus dapat diverifikasi apabila dipersyaratkan dalam ketentuan program.
- Tujuan penggunaan dana: proposal harus menjelaskan kebutuhan, rencana kegiatan, sasaran, dan manfaat hibah secara terukur.
- Kelayakan penerima: pemerintah harus menilai kesesuaian calon penerima dengan kriteria dan prioritas pembangunan daerah.
- Tidak terjadi pendanaan ganda: usulan perlu diperiksa untuk menghindari pembiayaan kegiatan yang sama dari sumber anggaran yang berbeda.
- Kesanggupan pertanggungjawaban: penerima harus bersedia menyampaikan laporan penggunaan dana dan bukti pelaksanaan kegiatan sesuai ketentuan.
Perlu ditegaskan bahwa ketentuan mengenai badan hukum, domisili, jangka waktu keberadaan lembaga, serta larangan menerima hibah secara berturut-turut harus merujuk pada kategori penerima dan peraturan yang berlaku. Tidak semua jenis hibah memiliki persyaratan administratif yang identik.
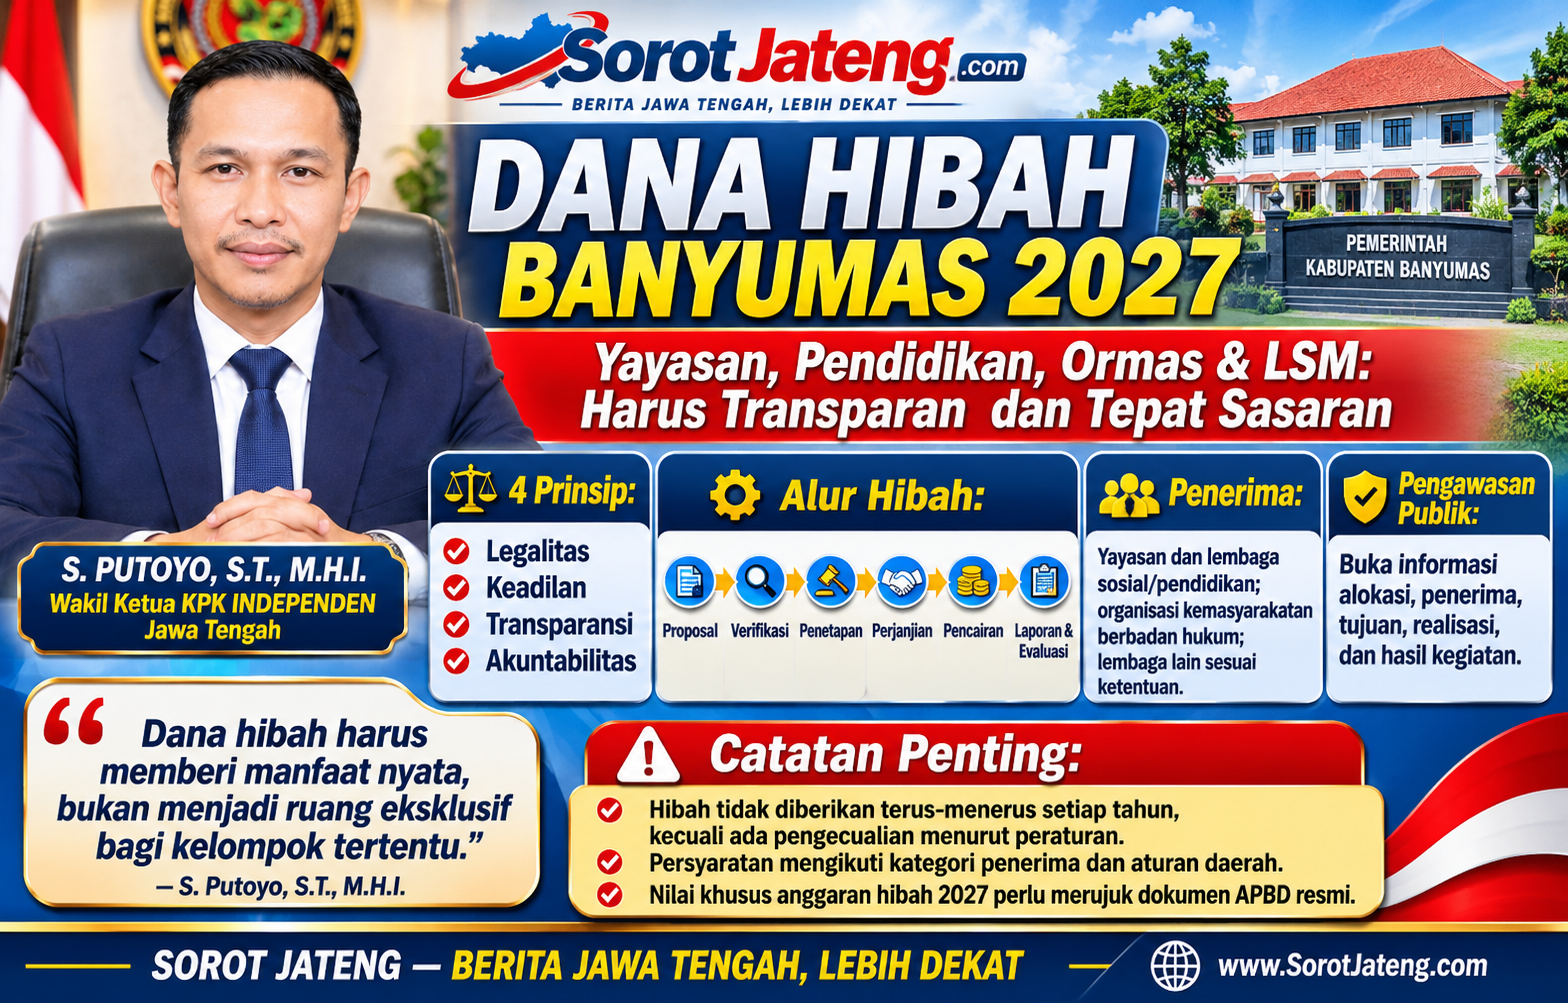
EMPAT TAHAP PENGAWASAN DANA HIBAH 2027
Untuk memperkecil risiko penyimpangan, pengawasan dana hibah perlu dilakukan secara menyeluruh melalui empat tahapan.
1. Tahap Perencanaan dan Pengajuan
Setiap calon penerima harus mengajukan proposal yang memuat identitas lembaga, tujuan kegiatan, rincian kebutuhan anggaran, lokasi pelaksanaan, serta kelompok masyarakat yang akan menerima manfaat.
Usulan yang tidak memiliki dasar kebutuhan jelas perlu dievaluasi secara objektif.
2. Tahap Verifikasi dan Penetapan
Perangkat daerah terkait harus melakukan pemeriksaan administrasi dan penilaian kelayakan. Verifikasi lapangan dapat dilakukan apabila diperlukan untuk memastikan keberadaan lembaga dan kebenaran informasi yang disampaikan.
Penetapan penerima harus memiliki dasar yang jelas dan dapat ditelusuri.
3. Tahap Pencairan dan Pelaksanaan
Dana yang dicairkan wajib digunakan sesuai peruntukan sebagaimana tercantum dalam dokumen pemberian hibah dan kesepakatan yang berlaku.
Perubahan penggunaan dana tidak boleh dilakukan secara sepihak apabila memerlukan persetujuan atau mekanisme khusus berdasarkan ketentuan.
4. Tahap Pelaporan dan Evaluasi
Penerima wajib menyampaikan laporan pertanggungjawaban sesuai ketentuan. Evaluasi tidak hanya memeriksa kuitansi dan bukti transaksi, tetapi juga perlu melihat kesesuaian kegiatan, keluaran program, dokumentasi, serta manfaat yang dihasilkan.
Dengan demikian, pemerintah tidak hanya mengetahui berapa dana yang telah dibelanjakan, tetapi juga apakah bantuan tersebut benar-benar mencapai tujuan.
LPJ HARUS MEMBUKTIKAN MANFAAT, BUKAN SEKADAR MELENGKAPI BERKAS
Salah satu persoalan penting dalam pengelolaan hibah adalah kualitas laporan pertanggungjawaban.
Laporan yang hanya berisi kuitansi, daftar belanja, dan dokumen administratif belum tentu menggambarkan keberhasilan program. Pertanggungjawaban harus menunjukkan keterkaitan antara dana yang diterima, kegiatan yang dilaksanakan, keluaran yang dihasilkan, dan manfaat bagi masyarakat.
Sebagai contoh, apabila sebuah yayasan menerima hibah untuk renovasi fasilitas pendidikan, laporan perlu didukung bukti pekerjaan, dokumentasi kondisi sebelum dan sesudah, rincian penggunaan dana, serta keterangan hasil kegiatan.
Demikian pula organisasi masyarakat yang memperoleh bantuan untuk program pemberdayaan harus mampu menunjukkan kegiatan yang benar-benar terlaksana dan kelompok masyarakat yang memperoleh manfaat.
Pendekatan berbasis hasil tersebut penting agar dana hibah tidak berhenti sebagai transaksi keuangan, tetapi menjadi instrumen pembangunan sosial.
PERAN PUBLIK DAN MEDIA DALAM MENGAWAL DANA HIBAH
Transparansi merupakan salah satu fondasi utama dalam pengelolaan APBD. Masyarakat berhak mengetahui informasi anggaran dan pelaksanaannya sesuai ketentuan keterbukaan informasi publik.
Pemprov Jawa Tengah perlu mendorong keterbukaan informasi mengenai:
- Pagu anggaran hibah setiap perangkat daerah.
- Kriteria dan mekanisme pengajuan bantuan.
- Daftar penerima dan nilai hibah sesuai ketentuan keterbukaan informasi.
- Tujuan serta peruntukan masing-masing bantuan.
- Realisasi pencairan dan pelaksanaan kegiatan.
- Hasil evaluasi serta tindak lanjut pengawasan.
Media massa, akademisi, organisasi masyarakat sipil, dan warga dapat mengambil peran dengan memeriksa dokumen resmi, membandingkan rencana dan realisasi, serta menyampaikan temuan melalui mekanisme pengaduan yang sah.
Apabila terdapat dugaan penyimpangan, informasi harus disampaikan dengan bukti yang memadai kepada instansi pengawasan atau aparat penegak hukum yang berwenang. Prinsip praduga tak bersalah dan keberimbangan pemberitaan tetap harus dijaga.
PENUTUP: HIBAH ADALAH UANG PUBLIK YANG HARUS DIPERTANGGUNGJAWABKAN
Dana hibah merupakan bagian dari keuangan daerah yang bersumber dari uang publik. Oleh sebab itu, penggunaannya harus mengutamakan kepentingan masyarakat, bukan kepentingan kelompok atau individu tertentu.
Yayasan pendidikan, pondok pesantren, lembaga sosial, ormas, dan LSM yang menerima bantuan harus menjalankan amanah sesuai tujuan pemberian hibah. Sementara pemerintah daerah wajib memastikan seluruh proses berlangsung secara objektif, transparan, dan sesuai hukum.
Menjelang penetapan APBD Jawa Tengah 2027, perhatian publik perlu diarahkan bukan hanya pada besarnya anggaran hibah, tetapi juga pada siapa penerimanya, apa dasar penetapannya, bagaimana proses pencairannya, dan manfaat apa yang benar-benar dihasilkan.
Dana hibah bukan hadiah, bukan hak otomatis organisasi, dan bukan ruang kompromi kepentingan. Dana hibah adalah amanah keuangan daerah yang wajib dikelola secara bertanggung jawab dan diawasi demi kepentingan masyarakat.
PUBLIKASI DAN EDUKASI PUBLIK
SOROT JATENG – BERITA JAWA TENGAH, LEBIH DEKAT
Penulis: Redaksi Sorot Jateng
Kategori: Pemerintahan, Keuangan Daerah dan Pengawasan Publik
Website: www.SorotJateng.com
TikTok: @sorotjateng_
Facebook: SOROT JATENG
Instagram: @sorotjateng_
X: @sorotjateng_
YouTube: SOROT JATENG TV
Email: sorotjateng12@gmail.com

Leave a Reply